Мільйонів на процентах не чекайте: що буде з українськими депозитами після рішення НБУ
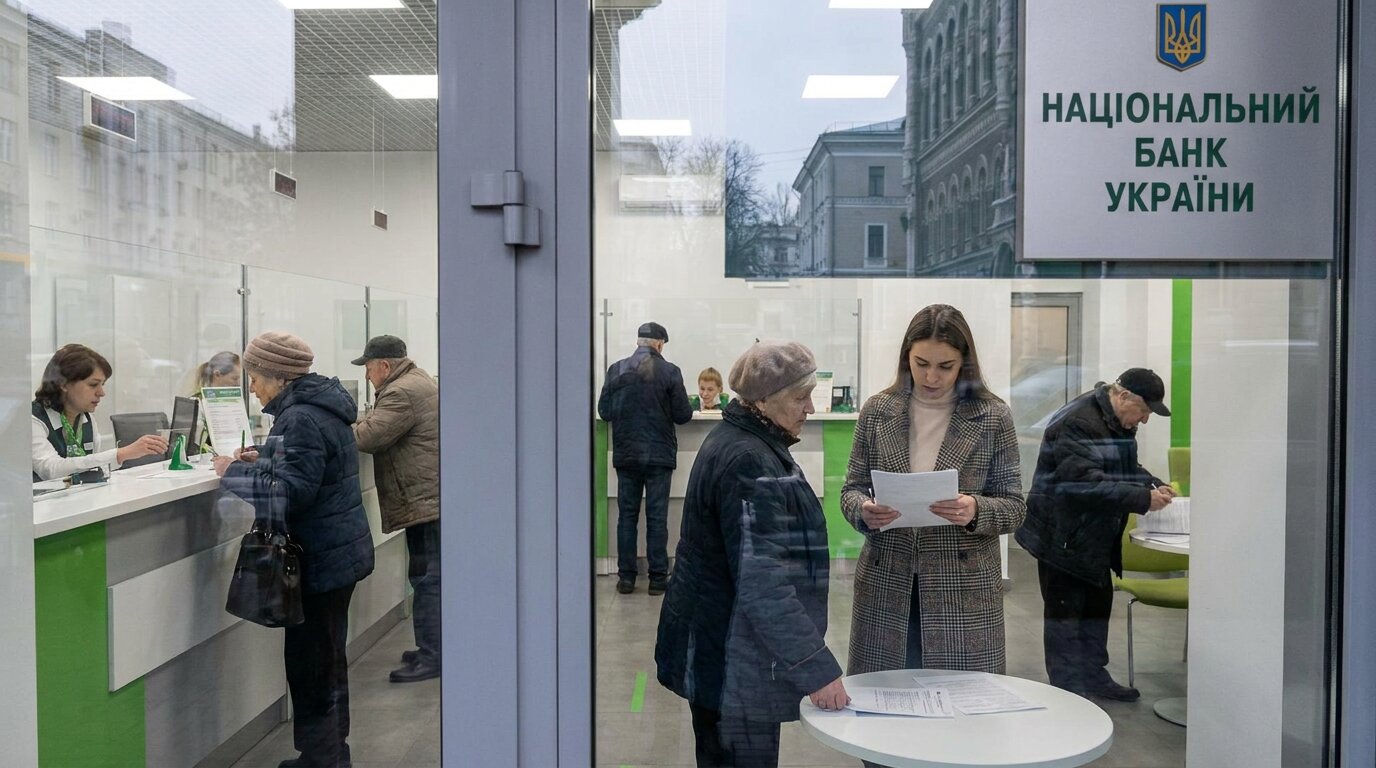
Нацбанк у черговий раз підвищив облікову ставку — цього разу до 16%, проте очікувати автоматичного «золотого дощу» для власників заощаджень не варто. Як пояснює видання OBOZ.UA, банки не поспішають масово переглядати відсотки по вкладах.
Підвищення облікової ставки Національного банку України до 16% не означає автоматичного зростання ставок за всіма депозитами: банки й надалі визначатимуть умови самостійно, залежно від потреби в ліквідності та ринкової ситуації. Про це пише OBOZ.UA.
БЕЗ ТАБУ розповідає, що саме може змінитися для вкладників після рішення регулятора і чому вища ставка сама по собі ще не гарантує суттєво більшого прибутку.
Що означає підвищення ставки для депозитів
Віце-президент Асоціації українських банків, голова правління «Глобус Банку» Сергій Мамедов пояснив, що фінустанови не зобов’язані синхронно переглядати прибутковість вкладів. На рішення банків впливатимуть терміни розміщення коштів, потреба в нових ресурсах і загальна ситуація на ринку.
Підвищення облікової ставки є радше сигналом для ринку, ніж прямою командою для банків підняти дохідність усіх депозитів.
Водночас Мамедов наголосив, що для вкладників це все ж позитивний сигнал, бо він «створює передумови для збереження високої прибутковості гривневих депозитів». На його думку, ключовим лишається не лише розмір відсотка, а й те, чи допомагає він зберегти купівельну спроможність заощаджень.
«А головне для вкладника – не лише отримати відсотки, а й зберегти купівельну спроможність своїх заощаджень. Адже депозит має сенс, коли його прибутковість допомагає компенсувати зростання цін», – зазначив Мамедов.
Як це впливає на валютний ринок
За словами банкіра, привабливі гривневі вклади можуть зменшувати тиск на валютний ринок. Коли дохідність депозитів виглядає переконливою, частина громадян охочіше тримає кошти в національній валюті, а не переводить їх у долари чи євро.
Втім, автоматичного зміцнення гривні чекати не варто. Валютний ринок і надалі працює в режимі керованої гнучкості, а курс залежить від багатьох факторів, зокрема від обсягів міжнародної допомоги та перебігу війни.
«Тому вища облікова ставка – це не панацея для зниження курсу долара. Це додатковий інструмент, який допомагає зменшити тиск на гривню», – підсумував Мамедов.
Що зараз із вкладами українців
За даними, на які посилається видання, станом на 1 вересня загальна сума вкладів фізичних осіб, зокрема фізичних осіб-підприємців, у банках України становила 1,76 трлн грн. Це на 9,6 млрд грн більше, ніж у серпні.
Найбільша частка вкладів припадає на гривню – у національній валюті українці тримають 1,157 трлн грн. Саме гривневі депозити банки зараз і намагаються утримати як один із головних джерел ресурсів.
Які ставки пропонують банки
Наразі середня дохідність гривневих депозитів коливається в межах 14–15% річних. Окремі банки для нових клієнтів або при дистанційному оформленні пропонують 17–17,5% річних.
Саме цифрові сервіси, зручність відкриття вкладів і конкуренція за гроші клієнтів можуть стати головними інструментами банків цієї осені. Але різкого перегляду ставок по всьому ринку, судячи з коментарів, не буде.
У підсумку рішення НБУ радше підтримує привабливість гривневих заощаджень, ніж обіцяє миттєвий фінансовий бонус для всіх вкладників. Для тих, хто тримає гроші в банках, головне питання й далі лишається простим: чи встигнуть відсотки за вкладом обігнати інфляцію.
Раніше БЕЗ ТАБУ писав, що Національний банк України підвищив облікову ставку до 16%, а це рішення одразу викликало дискусії про перспективи гривні, кредитів і депозитів. Тоді регулятор пояснював крок необхідністю підтримати цінову стабільність і стримати інфляційний тиск.
Також БЕЗ ТАБУ розповідав, що українці й надалі зберігають значні обсяги коштів у банках, причому гривня залишається основною валютою заощаджень.